
“O dado mais importante da decisão não é a redução isolada da Selic para 13,75%, mas o fato de o Copom ter preservado a possibilidade de continuar o ciclo sem prometer sua duração. Essa postura mostra que o Banco Central enxerga melhora suficiente na inflação e na atividade para avançar, mas ainda não possui segurança para acelerar. O ambiente global estreitou essa margem: ao subir os juros e sinalizar preocupação persistente com a inflação, o Fed aumentou o custo de oportunidade do capital e prolongou um cenário no qual investidores internacionais podem exigir retornos maiores para assumir risco fora dos Estados Unidos.
Novos cortes ainda podem ocorrer em 2026, sobretudo se a inflação de serviços perder força e os dados de atividade confirmarem a desaceleração. Entretanto, o ciclo pode ser interrompido se o dólar responder de forma intensa ao aperto americano, se o petróleo voltar a pressionar os preços ou se as expectativas de inflação doméstica se afastarem da meta. A ameaça não está em um indicador isolado, mas na combinação entre choque externo e perda de confiança interna. Em 2027, o fiscal tende a se tornar a principal variável para os juros de longo prazo. A Selic pode cair por decisão do Copom, enquanto o custo de capital de prazo maior permanece pressionado pelo risco associado à dívida pública. Para o venture capital, o início da flexibilização ajuda a reconstruir gradualmente as referências de valuation e amplia a disposição para investimentos de duração mais longa. Esse processo, porém, será seletivo: startups com receita consistente, eficiência no uso do capital e capacidade de crescer sem depender continuamente de novas rodadas devem ganhar mais espaço do que negócios sustentados apenas pela expectativa de liquidez abundante”, declarou Antônio Patrus, CEO da Bossa Invest.
“A queda da Selic para 13,75% melhora a direção da política monetária, mas não resolve a origem do estresse financeiro acumulado nas empresas. Companhias que passaram um período prolongado com crédito caro, margens comprimidas e dificuldade de refinanciamento não recuperam liquidez após um único corte de 0,25 ponto percentual. O Copom reconheceu uma atividade mais fraca e inflação mais comportada, mas manteve cautela porque o ambiente externo e as expectativas domésticas ainda podem alterar rapidamente essa leitura.
Novos cortes são possíveis em 2026, sobretudo se a desaceleração econômica se aprofundar sem nova pressão inflacionária. Ainda assim, o ciclo pode parar se o dólar se valorizar de forma persistente, o petróleo avançar ou a inflação de serviços resistir. A alta dos juros americanos acrescenta um obstáculo porque mantém o capital global mais caro e reduz a disposição dos investidores para assumir riscos fora dos Estados Unidos. O fiscal deverá ser a principal questão de 2027 porque condicionará o custo de refinanciamento de longo prazo. Se a dívida pública elevar o prêmio da curva, empresas poderão continuar encontrando crédito caro mesmo com a Selic em queda.
Esse descasamento tende a prolongar processos de renegociação e a ampliar a oferta de ativos estressados. Para esse mercado, a questão não é apostar no insucesso das companhias, mas identificar ativos economicamente viáveis que perderam liquidez, separar dificuldades transitórias de problemas estruturais e reorganizar capital em operações complexas. Um ciclo de juros menores pode ajudar na recuperação desses ativos, mas a criação de valor dependerá da análise jurídica, financeira e operacional de cada caso”, afirmou André Matos, CEO da MA7 Capital.
“O corte de 0,25 ponto percentual confirma o início de uma flexibilização cautelosa, não uma mudança abrupta na política monetária. Ao levar a Selic para 13,75%, o Copom reconhece que a desaceleração da atividade e o comportamento mais favorável da inflação permitem reduzir parte da restrição, mas mantém os juros em patamar suficientemente elevado para não comprometer a convergência à meta. A decisão do Fed de elevar a taxa americana para a faixa de 3,75% a 4% reforça essa prudência: juros mais altos nos Estados Unidos fortalecem o dólar, disputam capital com os emergentes e podem transmitir pressão aos preços brasileiros por meio do câmbio. Ainda há espaço para novos cortes em 2026, provavelmente em passos de 0,25 ponto percentual, desde que os próximos indicadores confirmem perda de força da atividade e melhora dos núcleos e da inflação de serviços.
Chegar a 13,25% no fim do ano é um cenário possível, mas não contratado. Uma alta do petróleo, uma depreciação persistente do real ou a interrupção da desinflação dos serviços poderia levar o Banco Central a fazer uma pausa. No longo prazo, a questão central deixa de ser apenas até onde a Selic pode cair neste ciclo e passa a ser em que nível ela conseguirá permanecer. É nesse ponto que o fiscal ganha protagonismo em 2027. Se a trajetória da dívida e das despesas elevar o prêmio exigido pelos investidores, os juros longos podem continuar altos mesmo diante de novos cortes na Selic. Para a gestão patrimonial, isso exige distinguir o movimento da taxa básica daquele observado na curva: existe espaço para capturar oportunidades em renda fixa, crédito privado e fundos estruturados, mas com seleção de risco, diversificação e gestão ativa, porque a queda dos juros não será uniforme entre prazos e ativos”, comentou Gustavo Assis, CEO da Asset.
“O comunicado foi cauteloso e não encerra o ciclo de cortes, muito menos garante novas reduções ainda em 2026. A desaceleração da atividade e a melhora recente da inflação dão espaço para a Selic cair mais, desde que as expectativas continuem convergindo. O principal risco para esse processo é uma nova deterioração das expectativas de inflação, especialmente se vier acompanhada de pressão cambial, inflação de serviços resistente ou piora fiscal. Para os juros de longo prazo, o fiscal segue sendo uma questão central em 2027, já que sem uma trajetória mais convincente para dívida e resultado primário, o prêmio de risco pode permanecer elevado mesmo com a Selic em queda. Na prática, o ciclo pode ser interrompido se o BC perceber que a flexibilização começa a comprometer a convergência da inflação para a meta, e hoje o risco fiscal é provavelmente o principal fator doméstico capaz de limitar até onde os juros poderão cair”, declarou Sidney Lima, analista da Ouro Preto Investimentos.
“Para o crédito, o corte da Selic representa uma mudança de direção, mas ainda não uma transformação imediata das condições oferecidas ao tomador. A taxa básica caiu para 13,75%, porém as operações de prazo longo continuam refletindo custo de captação, risco de inadimplência, qualidade das garantias e comportamento da curva futura. Por isso, o efeito inicial tende a aparecer mais na expectativa e no planejamento das operações do que em uma redução automática e proporcional das parcelas. O cenário-base permite imaginar novos cortes graduais em 2026, possivelmente levando a Selic a 13,25% no fim do ano, desde que a desinflação avance e a atividade continue moderando. Esse caminho, contudo, pode ser interrompido por uma combinação de dólar mais forte, petróleo mais caro e inflação de serviços resistente.
A elevação dos juros americanos também limita a velocidade brasileira, porque aumenta a competição internacional por capital e pode pressionar o câmbio. A partir de 2027, a questão fiscal será decisiva para saber se o alívio alcançará efetivamente o crédito de longo prazo. Se a percepção de risco sobre a dívida pública mantiver elevados os juros futuros, o Copom poderá reduzir a Selic sem que financiamentos imobiliários, crédito rural, capital de giro e crédito para construção acompanhem o movimento na mesma intensidade. Nesse contexto, garantia, capacidade de pagamento e estrutura da operação continuarão sendo determinantes. A queda gradual dos juros tende a ampliar alternativas, mas o tomador precisará comparar custo total, prazo e previsibilidade, em vez de esperar que todas as linhas bancárias se tornem mais baratas no mesmo momento”, analisou Alberto Friggi, CEO da Friggi & Secco.
“A Super Quarta expôs 2 velocidades opostas do dinheiro: o Brasil iniciou uma redução cautelosa do custo básico, enquanto os Estados Unidos elevaram os juros e indicaram que o combate à inflação ainda exigirá condições financeiras restritivas. O corte da Selic para 13,75% mostra que o Copom enxerga espaço doméstico para flexibilizar, mas a decisão de não antecipar os próximos passos revela que esse espaço pode ser revisto a cada reunião. Novas reduções ainda em 2026 são plausíveis, especialmente se atividade, núcleos e serviços confirmarem uma trajetória de desaceleração. O risco de interrupção surge quando variáveis externas e internas se reforçam. Um dólar pressionado pelo Fed, combinado a petróleo mais caro ou deterioração das expectativas de inflação, pode reduzir a margem do Banco Central.
Isso significa que as empresas não devem elaborar seus planos financeiros com base em uma queda linear da Selic. O fiscal será central em 2027 porque influencia o custo de capital além da taxa básica. Se a dívida e as despesas aumentarem a percepção de risco, a curva longa pode permanecer elevada e encarecer captações, mesmo com o Copom cortando os juros de curto prazo. Para empresas que estruturam verticais financeiras, esse cenário reforça a necessidade de precificar crédito de forma dinâmica, separar risco do cliente do risco macroeconômico e administrar corretamente funding, prazo e inadimplência. A redução da Selic pode abrir espaço para novos produtos e maior demanda por crédito, pagamentos e capital de giro, mas a geração de valor dependerá de governança, dados e desenho financeiro, não apenas do nível nominal dos juros”, concluiu Letícia Moschioni, sócia da Finscale.
Relatório Focus divulgado pelo Bacen em 28 de setembro
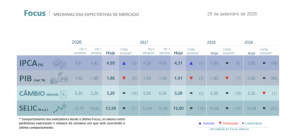
Para Valdir Piran Jr., CEO do Grupo Intra, “as medianas do Relatório Focus divulgado em 28 de setembro pioraram a combinação entre crescimento e inflação. A projeção do PIB caiu para 1,86% em 2026, 1,41% em 2027 e 1,83% em 2028, enquanto o IPCA subiu para 4,99% neste ano e 4,31% no próximo. A economia está perdendo força sem que a inflação recue na mesma velocidade. Isso acontece porque parte relevante da pressão de preços não responde apenas à demanda. Serviços ainda mostram resistência, e petróleo, alimentos, câmbio, preços administrados e expectativas continuam influenciando a inflação. Ao mesmo tempo, juros elevados e crédito mais seletivo já reduzem consumo, investimento e disposição das empresas para assumir novas dívidas. É uma combinação ruim: crescimento menor sem uma desinflação suficientemente rápida.
O mercado ainda projeta Selic de 13,50% no fim de 2026 e 12% em 2027, mas juros básicos menores não garantem uma recuperação forte. Se o prêmio fiscal e os juros de longo prazo permanecerem elevados, o custo de capital continuará alto mesmo com a Selic caindo. Para as empresas, isso significa crédito mais seletivo, menor espaço para investimento e pressão maior sobre quem chegar a 2027 alavancado ou dependente de refinanciamento. Sobre a Bolsa, na reta final da eleição eu evitaria transformar o cenário em uma decisão binária de entrar ou sair. O Ibovespa ainda acumula alta relevante no ano e o fluxo estrangeiro permanece positivo, embora a volatilidade tenha aumentado. Para o investidor institucional, eleição é uma variável importante, mas não substitui fundamentos. Balanço, geração de caixa, valuation, liquidez e custo de capital continuam sendo os critérios mais consistentes para avaliar risco”.
Corte da Selic é positivo, mas juros ainda são muito altos
Segundo o presidente em exercício da ACMinas – Associação Comercial e Empresarial de Minas, Marcos Brafman, a redução de 0,25 ponto percentual na Selic é positiva e mostra que a melhora dos indicadores de inflação começa a abrir espaço para uma política monetária menos restritiva.
“Mas ainda temos juros muito elevados, que encarecem o crédito, dificultam investimentos e pesam principalmente sobre as micro e pequenas empresas”, disse.
Na sua avaliação para que os juros possam continuar caindo de forma sustentável, é fundamental atacar as causas do problema: equilíbrio das contas públicas, controle dos gastos, redução do endividamento e segurança jurídica.
“O empresário precisa de crédito, previsibilidade e confiança para investir. Juros menores ajudam, mas a solução passa também pela responsabilidade fiscal e pela criação de um ambiente favorável à produção e ao crescimento”, destaca Brafman.
Rota
Newsletter MercadoComum - Economia, Mundo Empresarial, Opinião e outros....
Telefone: (0xx31) 3281-6474Fax: (0xx31) 3223-1559
Email: newsletter@mercadocomum.com
URL: https://www.mercadocomum.com
| Domingo | Aberto 24 horas |
| Segunda | Aberto 24 horas |
| Terça | Aberto 24 horas |
| Quarta | Aberto 24 horas Abra agora |
| Quinta | Aberto 24 horas |
| Sexta | Aberto 24 horas |
| Sábado | Aberto 24 horas |


@seo_muniz by Marcos Muniz SEO - Especialistas em tráfego orgânico Google AI https://www.searchengineoptimization.com.br/