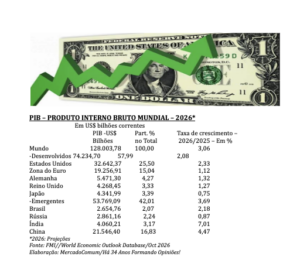
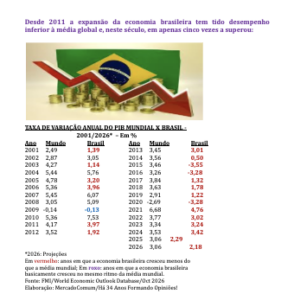
De acordo com o FMI, em 2026, o PIB brasileiro pode apresentar uma expansão de 2,19% e, o mundial, 3,06%
Os Países Emergentes, categoria da qual o Brasil pertence, deverão registrar um crescimento econômico médio, neste ano, de 3,69% – e, portanto, muito superior ao brasileiro;
Estimativas indicam que a economia brasileira poderá situar-se como a 10ª maior do mundo, mas o dado ainda é incerto.
Carlos Alberto Teixeira de Oliveira*
O FMI – Fundo Monetário Internacional divulgou, no dia 12 de outubro último, o estudo intitulado World Economic Outlook (Panorama da Economia Mundial), apresentando as suas projeções sobre o desempenho da economia mundial para 2026 – que deverá registrar uma expansão média de 3,06%. Este ano deverá ser o de menor crescimento já atingido nesta década e, tudo indica, que o nível de expansão vai continuar baixo e se estabilizar na faixa um pouco acima de 3%. Cabe salientar que as incertezas à frente são muitas e os riscos, enormes, como alerta o próprio FMI.
De acordo com o documento divulgado, estima-se que a economia mundial alcançará um PIB-Produto Interno Bruto de US$ 128,00 trilhões – dos quais US$ 74,235 trilhões serão gerados pelas economias desenvolvidas (57,99%) e US$ 53,769 trilhões por aquelas consideradas emergentes e em desenvolvimento (42,01%).
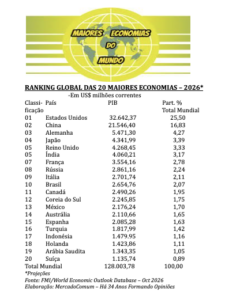
Os Estados Unidos se constituem na maior economia mundial, detendo um PIB de US$ 32,642 trilhões, representando 25,50% do mundial – sendo seguido pela China – com 21,546 trilhões e uma participação relativa de 16,83% no total mundial. Na terceira posição encontra-se a Alemanha, com um PIB de US$ 5,471 trilhões e 4,27% do total mundial. O Japão se classifica na 4ª posição, com um PIB de 4,342 trilhões e uma participação de 3,39%.
Projeta o FMI que em 2026, o Brasil poderá conquistar uma posição a mais no ranking das maiores economias – superando o Canadá e passando a ocupar o 10º lugar, com um PIB – Produto Interno Bruto estimado de US$ 2,654,76 trilhões e uma participação no total mundial de 1,07%. Essa melhora de desempenho ainda resulta, muito mais, da valorização do real em relação ao dólar americano do que da própria expansão econômica, que ficou em 2,19% em termos reais. Fazemos um alerta de que essa situação se alterar até o final do ano, devido às incertezas da economia internacional e brasileira.
Com um crescimento estimado de 2,33% em 2026, os Estados Unidos devem adicionar à sua economia o impressionante volume de US$ 2,027 trilhões – o que representa cerca de 76,4% de toda a produção brasileira estimada para o mesmo ano.
De acordo com o Poder 360, o Brasil pode voltar a ser a 8ª maior economia do mundo em 2027. O FMI – Fundo Monetário Internacional projeta para o país um PIB de US$ 2,8 trilhões, que deve superar Itália e Rússia no ranking mundial, calculado com base no valor nominal do PIB (Produto Interno Bruto) em dólares.
A melhor posição do Brasil no ranking das maiores economias do mundo foi o 6º lugar, alcançado em 2011, quando ultrapassou o Reino Unido. Em 2020, o país deixou a lista das 10 maiores economias e caiu para a 12ª posição, ultrapassado pela Rússia, pela Coreia do Sul e Canadá.
As 10 maiores economias nas projeções do FMI, para 2027, são:
Estados Unidos – US$ 34,44 trilhões; China – US$ 22,94 trilhões; Alemanha – US$ 5,66 trilhões; Índia – US$ 4,52 trilhões;. Reino Unido – US$ 4,49 trilhões; Japão – US$ 4,47 trilhões; França – US$ 3,65 trilhões; Brasil – US$ 2,80 trilhões; Itália – US$ 2,77 trilhões; Rússia – US$ 2,68 trilhões.
O ranking do FMI considera o PIB nominal convertido em dólares correntes, sem descontar os efeitos da inflação. Por isso, a posição de cada país também pode variar conforme as oscilações cambiais e as mudanças no valor de sua produção econômica….
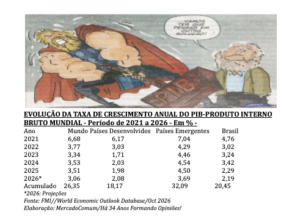
As projeções, tanto por parte do FMI como aquelas realizadas pelo mercado financeiro e pelas empresas de consultoria macroeconômica brasileiras – em especial o Relatório Focus do Banco Central, indicam que o cenário de crescimento da economia brasileira nos horizontes de curto e médio prazos não deverá sofrer mudanças expressivas e continuará registrando níveis medíocres, principalmente quando confrontado com o grande potencial do Brasil de crescimento econômico – tudo isso influenciado negativamente por múltiplos fatores, tais como e entre tantos, pela insegurança jurídica, os juros extorsivos praticados, a legislação trabalhista ultrapassada, a burocracia, o baixo nível de produtividade e a “des-carga” tributária. Cabe destacar, no entanto, que as projeções do FMI se encontram muito mais otimistas do que em relação às do mercado doméstico brasileiro, como apresentado a seguir.
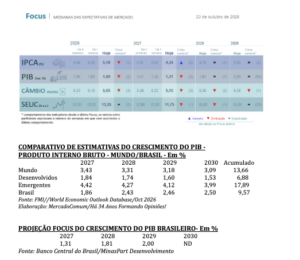
De acordo com g1, a previsão do FMI para a economia brasileira é de um crescimento de 2,19% para 2026 e 1,86% em 2027 — uma revisão para baixo de 0,2% e 0,3% respectivamente, em relação às projeções divulgadas pelo Fundo em julho.
Segundo o FMI, essa desaceleração do crescimento econômico brasileiro reflete “condições monetárias ainda restritivas — voltadas para o retorno da inflação à meta —, a retirada de estímulos da política fiscal e a incerteza global”.
Desde o começo do ano, o Banco Central vem cortando a taxa básica de juros da economia — que já caiu de 15% para 13,75%. Na mais recente ata do Comitê de Política Monetária (Copom), o Banco Central destacou que os juros altos no Brasil têm provocado uma desaceleração da economia — mas que a taxa continuará caindo aos poucos para impedir a volta da inflação.
Os últimos dados do PIB brasileiro confirmam essa desaceleração. A economia nacional havia crescido 3,4% em 2024 e 2,3% em 2025. Mas os dados mais recentes do IBGE mostram que o PIB perdeu força no segundo trimestre de 2026, com uma alta de 0,5% em relação ao trimestre anterior, abaixo do avanço de 1,1% registrado no primeiro trimestre.
O crescimento projetado para a economia brasileira pelo FMI está levemente abaixo do previsto para a América Latina, que é de 2,3% em 2026 e 2,5% em 2027.
Para o Brasil, a expectativa da instituição é de queda da inflação e prevê que ela cairá de 5% no ano passado para 4,4% este ano e 4,1% em 2027. Já a taxa de desemprego subiria de 6% em 2025 para 6,2% este ano e 6,8% em 2027.
De novo, as previsões do FMI parecem mais otimistas do que as do mercado brasileiro. Segundo o Focus, o Brasil fecharia 2026 e 2027 com inflação de 5,191% e 4,34% respectivamente.
Há muito venho alertando que o Brasil precisa se reconciliar com o crescimento econômico vigoroso, consistente, contínuo, sustentável e eleger o desenvolvimento como a nossa meta prioritária número 1!
O crescimento econômico vigoroso deve deixar de ser apenas uma casualidade, uma questão episódica, uma efemeridade, um acontecimento meramente fortuito para se transformar, efetivamente, na grande meta econômica nacional, permeando a convolação do País em uma economia madura e desenvolvida. Nesta direção, já tivemos antes, vários exemplos de sucesso e que poderiam nos servir de inspiração, como foi o caso do Plano de Metas, implementado durante o Governo JK.
País cuja economia não cresce é país condenado à pobreza e ao subdesenvolvimento, e, por isso, torna-se imprescindível o estabelecimento de uma “Agenda Estratégica para o Desenvolvimento Nacional” – em que a transformação do Brasil em nação desenvolvida seja o grande objetivo.
O ex-presidente Juscelino Kubitschek já afirmava que as maiores ameaças à democracia são a miséria, o desemprego e o subdesenvolvimento. Ao longo destas últimas três décadas, a busca obsessiva pela estabilidade econômica tem nos ofuscado todas as possibilidades de se colocar o desenvolvimento como a nossa grande, prioritária e fundamental meta nacional, e corremos ainda o risco de ficarmos durante muitos anos pela frente relegando o crescimento vigoroso pela discussão centrada apenas no ajuste e no equilíbrio das contas públicas. Esta armadilha nos aprisiona a um modelo de baixo crescimento econômico, inferior à média mundial e distante do países emergentes ou em desenvolvimentos, categoria da qual fazemos parte.
JK também já alertava que é preciso que nos capacitemos, de uma vez para sempre, de que o desenvolvimento do Brasil é uma condição ligada à nossa sobrevivência num mundo que se impõe, mais e mais, pela força de sua vertiginosa marcha técnica. Não temos de nos desenvolver apenas por ambição mesmo justa, mas desenvolver para sobreviver.
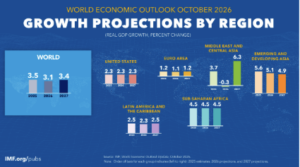
FMI: O crescimento tem se mantido até agora, mas a inflação crescente e as reservas cada vez menores exigem medidas políticas imediatas
O relatório World Economic Outlook divulgado pelo FMI-Fundo Monetário em 12 de outubro revela que “a atividade econômica global demonstrou resiliência mais uma vez. A recuperação tecnológica, as reservas e as adaptações ajudaram a mitigar os danos causados pelas perturbações geopolíticas. Projeta-se que o crescimento global desacelere para 3,06% em 2026 e se recupere para 3,43% em 2027. A inflação global deverá subir consideravelmente para 4,7% em 2026, antes de recuar para 4,1% em 2027. As economias importadoras de energia fora da cadeia de valor da tecnologia enfrentam as perspectivas mais difíceis.
Mas as margens de ajuste que contribuíram para a resiliência não são ilimitadas, e os riscos estão inclinados para o lado negativo. Uma escalada nos conflitos, uma reavaliação das expectativas em torno da inteligência artificial (IA), a renovação das tensões comerciais e as vulnerabilidades fiscais podem enfraquecer o crescimento. Por outro lado, um maior impulso no investimento em IA e ganhos de produtividade decorrentes da IA, ou uma redução sustentada das tensões geopolíticas e comerciais, podem fortalecer o crescimento.”
De acordo com o FMI, “os quadros fiscais devem apresentar melhores resultados ao lidar com choques disruptivos e ao criar espaço político por meio de medidas de arrecadação. O Capítulo 2 demonstra que, durante crises de custo de vida, os governos devem preservar os sinais de preços e priorizar o apoio à renda temporário e direcionado aos mais vulneráveis. O Capítulo 3 constata que os efeitos globais das mudanças na política de imposto de renda corporativo dependem de como são financiadas. Cortes de impostos financiados por dívida apoiam a atividade doméstica, mas podem gerar efeitos colaterais negativos no exterior no curto prazo. Com o tempo, esses efeitos colaterais podem ser positivos, graças à transferência transfronteiriça de conhecimento, mas a redução da arrecadação pode restringir o investimento público no país, principalmente em mercados emergentes e economias em desenvolvimento.
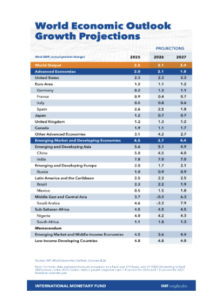
Capítulo 1: Perspectivas e Políticas Globais
A economia global ainda demonstra resiliência, mas essa resiliência está cada vez mais desigual e custosa. A atividade econômica se manteve firme apesar da guerra no Oriente Médio, sustentada pelo uso de reservas, pela adaptação do setor privado e por fortes investimentos em inteligência artificial. Contudo, a inflação está aumentando, a disparidade entre as economias que se beneficiam do ciclo de alta tecnológica ou de termos de troca favoráveis e aquelas que enfrentam maiores custos com importações e demanda mais fraca está se ampliando, e as margens de ajuste estão diminuindo. Supondo que o conflito não se intensifique e que os mercados de energia se normalizem gradualmente, projeta-se que o crescimento global desacelere para 3,1% em 2026, antes de subir para 3,4% em 2027, enquanto a inflação sobe para 4,7% antes de recuar para 4,1% em 2027. Os riscos estão inclinados para o lado negativo, inclusive decorrentes de vulnerabilidades fiscais. Os formuladores de políticas devem reconstruir o espaço fiscal, preservar a estabilidade monetária e financeira, impulsionar o crescimento potencial e aprofundar a cooperação.
Capítulo 2: Navegando em um mundo propenso a choques: Lições das crises do custo de vida
Nos últimos cinco anos, a alta dos preços dos alimentos e da energia pressionou os orçamentos familiares e alimentou pressões econômicas e sociais em todo o mundo. Este capítulo examina as crises do custo de vida: episódios marcados por aumentos acentuados nos preços de bens de primeira necessidade, queda do poder de compra e inflação e expectativas de inflação persistentemente elevadas, além do agravamento da desigualdade e da pobreza. Com base em novas evidências de um banco de dados global de intervenções políticas e em um modelo econômico inovador, avalia-se como os governos responderam e quais políticas funcionam melhor. Os resultados mostram que transferências temporárias e direcionadas oferecem a proteção mais eficaz e com melhor custo-benefício para famílias vulneráveis, preservando o espaço fiscal e permitindo o ajuste dos preços. Em contrapartida, medidas que suprimem os preços podem exigir de 3 a 22 vezes mais recursos fiscais e podem se tornar ineficazes quando o espaço fiscal é limitado ou quando muitos países as adotam simultaneamente.
Capítulo 3: Intangível, mas Real: Efeitos indiretos da tributação sobre a renda corporativa
A globalização da produção, a ascensão das empresas multinacionais e a crescente importância dos ativos intangíveis transformaram o cenário da tributação da renda corporativa. Embora os governos continuem a responder estrategicamente às políticas de imposto de renda corporativa uns dos outros, as regras antielisão enfraqueceram os incentivos à transferência de lucros, enquanto o investimento real tornou-se mais sensível às diferenças nas taxas de impostos. Isso sugere que os lucros e a atividade econômica estão voltando a se alinhar. Os efeitos globais das mudanças na política de imposto de renda corporativa dependem de como são financiadas. Cortes de impostos financiados por dívida apoiam a atividade doméstica, mas podem gerar efeitos colaterais negativos no exterior no curto prazo. Ao longo do tempo, os efeitos colaterais podem ser positivos, graças à transferência transfronteiriça de conhecimento, mas a redução da arrecadação pode restringir o investimento público no país, particularmente em mercados emergentes e economias em desenvolvimento. Estruturas antielisão mais robustas ajudam a mitigar esses conflitos.
O mundo não pode se dar ao luxo de errar na IA
A IA promete um mundo mais produtivo, mas precisamos gerenciar os riscos nessa transição.
A seguir, apresentamos a íntegra do discurso de Kristalina Georgieva – Diretoria Gerente do FMI – Fundo Monetário Internacional, proferido no dia 15 de outubro, durante o 54th Meeting International Monetary and Financial Commitee (IMFC), realizado em Bangkok, na Tailândia.
A inteligência artificial já está presente e causando um impacto profundo na economia global.
O investimento em IA está fluindo em uma escala que provavelmente ultrapassará as vastas somas investidas na construção de ferrovias, da rede elétrica e da internet. No curto prazo, o boom da IA representa um choque positivo na demanda, impulsionando o crescimento, especialmente nos EUA e em países asiáticos fornecedores de hardware. Contudo, nem todos os países estão surfando nessa onda e, sem uma adoção mais ampla, muitos poderão ficar para trás.
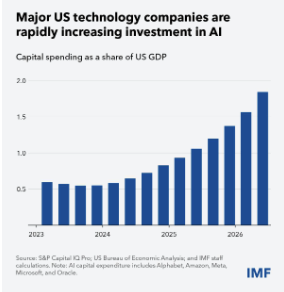
Embora o choque de demanda esteja acontecendo agora, a verdadeira promessa reside no futuro: a perspectiva de um choque de oferta positivo que poderia impulsionar significativamente a produtividade e aumentar o crescimento global. É difícil prever em que medida, mas o aumento do crescimento poderia ser da ordem de meio ponto percentual anualmente na próxima década. Pode levar tempo para que os ganhos de produtividade se materializem — transformações tecnológicas raramente acontecem da noite para o dia. Para desbloquear os benefícios da IA, as empresas devem repensar, reinventar e reestruturar suas linhas de produtos, processos e fluxos de trabalho. Funcionários e consumidores devem encontrar as melhores maneiras de usar os novos modelos. Os benefícios da internet não vieram com a capacidade de criar uma página inicial. Os ganhos reais vieram com o surgimento de novos modelos de negócios e as melhorias incrementais que a conectividade possibilitou.
Desta vez, grande parte do crescimento está sendo impulsionado por investimentos maciços em infraestrutura de IA, como data centers, com os hiperescaladores liderando a corrida. Embora essas grandes empresas tenham negócios principais lucrativos, elas estão recorrendo cada vez mais aos mercados de dívida para financiamento. Somente nos últimos dois anos, sua participação na emissão de títulos de grau de investimento aumentou mais de dez vezes — de menos de 1% para 10% e continua crescendo. Isso está acontecendo em um setor altamente concentrado e onde as negociações costumam ser circulares, com os hiperescaladores investindo em laboratórios de modelos de ponta, que, por sua vez, compram capacidade de dados dessas mesmas empresas.
O risco reside no fato de que as expectativas podem superar rapidamente os ganhos de produtividade, preparando o terreno para decepções no curto prazo. De acordo com a Lei de Amara, tendemos a superestimar o efeito de uma nova tecnologia no curto prazo e a subestimá-lo no longo prazo. Soma-se a isso a preocupação com modelos cada vez mais poderosos que escapam ao controle humano ou comprometem a segurança cibernética. Em algum momento, esses riscos podem convergir e desafiar a estabilidade macroeconômica e financeira.
Como isso se manifestaria? Grandes decepções em termos de receita ou lucros por parte dos desenvolvedores de IA poderiam minar as expectativas de rentabilidade futura, impactando negativamente os preços das ações. Incidentes preocupantes envolvendo modelos de vanguarda ou ataques cibernéticos poderiam abalar a confiança e aumentar os riscos à estabilidade financeira. Em um cenário extremo, poderíamos presenciar uma correção de mercado que se propagaria por todo o ecossistema de IA altamente alavancado e circular. Dado o considerável volume de ativos de IA em carteiras internacionais, as perdas poderiam se espalhar pelo mundo todo.
A disrupção no mercado de trabalho também pode ser profunda. De acordo com nossa pesquisa, aproximadamente 40% dos empregos em todo o mundo estão expostos à IA. Em economias avançadas, essa exposição sobe para cerca de 60%. Dentro dessas faixas de exposição, alguns empregos provavelmente serão aprimorados, enquanto outros poderão ser substituídos pela tecnologia. Ainda é muito cedo para prever o impacto no emprego — até o momento, não há impacto aparente no mercado de trabalho, mas a natureza do trabalho está mudando, e essa mudança provavelmente se acelerará.
E depois há os riscos de cibersegurança. À medida que o setor financeiro se torna mais digital e interconectado, as interrupções cibernéticas emergem como uma fonte crescente de risco sistêmico. A IA aumenta a urgência ao acelerar a descoberta, a exploração e o ataque a vulnerabilidades, comprimindo o ciclo de ataque e defesa à velocidade das máquinas. Um ataque de grande escala que afete pagamentos, negociações ou acesso a depósitos pode causar perdas imediatas e minar a confiança. Se uma interrupção operacional atingir um nó crítico, inclusive fora do setor financeiro — por exemplo, afetando infraestrutura crítica —, ela poderá rapidamente se transformar em um choque de confiança mais amplo.
Devemos estar preparados para enfrentar e mitigar esses riscos. Também devemos evitar um cenário em que os benefícios da IA sejam usufruídos apenas por uma minoria privilegiada. Isso se aplica tanto a indivíduos quanto a países. De fato, o crescimento nas economias avançadas pode ser mais que o dobro do crescimento em países de baixa renda, refletindo as lacunas de acesso, preparo e adoção.
Então, na prática, o que os formuladores de políticas podem fazer?
Os países precisam de políticas que se baseiem nas características únicas da IA, mas que sejam suficientemente ágeis para levar em conta seu caminho incerto e ritmo acelerado de mudanças. Aqui estão três princípios fundamentais que podem iluminar o caminho.
Primeiro: salvaguardar a estabilidade macroeconômica e financeira.
Como em qualquer choque, a prioridade deve ser preservar a estabilidade.
A boa notícia é que os reguladores e supervisores não precisam começar do zero. As ferramentas existentes, incluindo os requisitos de capital e concentração, podem conter o acúmulo de riscos no sistema financeiro. De modo geral, o objetivo deve ser incentivar uma participação mais ampla no financiamento do ecossistema de IA. Os países devem reforçar as defesas contra riscos cibernéticos, por exemplo, por meio de testes de resiliência dos bancos. Os reguladores intensificaram a coordenação internacional nessas questões — e isso deve continuar.
Os bancos centrais devem permanecer vigilantes, pois o impacto da IA sobre a inflação variará de país para país. Manter a estabilidade de preços é essencial, especialmente em um momento em que outros fatores estão aumentando a pressão inflacionária.
No âmbito fiscal, os governos devem reexaminar seus planos de médio prazo à luz da transição para a IA. A IA pode impulsionar o crescimento, mas também pode reduzir a renda do trabalho, aumentar a desigualdade e corroer a base tributária. Os países precisarão de espaço fiscal para investir em infraestrutura e capacitação, e para amortecer o impacto sobre os mais vulneráveis. E precisarão de sistemas tributários projetados para a era da IA. Com a dívida já elevada, os formuladores de políticas precisarão fazer escolhas difíceis.
Por fim, governos e o setor privado devem ampliar rapidamente suas defesas cibernéticas. Lidar com os riscos de segurança cibernética exige uma estrutura de resiliência operacional sistêmica focada na continuidade dos serviços críticos. As prioridades políticas devem ser adaptadas aos níveis de maturidade cibernética das diferentes economias.
Segundo: possibilitar a adoção e a inovação.
Uma infraestrutura digital confiável e uma força de trabalho qualificada serão a base para que os países adotem a IA com sucesso. Nesse aspecto, as disparidades globais são significativas. As economias avançadas estão três vezes mais bem equipadas em infraestrutura digital do que os países de baixa renda, de acordo com nosso Índice de Preparação para IA .
Muitas economias também precisarão de mais infraestrutura energética para suportar a implementação da IA, o que aumentará drasticamente a demanda por eletricidade. Até 2030, a Agência Internacional de Energia prevê que os data centers representarão 3% do consumo global de eletricidade. Para se ter uma ideia da dimensão desse número, a demanda dos data centers até lá ultrapassará o consumo de energia do Japão atualmente. Na era da IA, os países precisarão de uma estratégia de médio prazo para aumentar o fornecimento de energia de forma confiável.
Mas será necessário mais do que uma infraestrutura melhor e uma força de trabalho qualificada para desbloquear totalmente os ganhos de produtividade da IA. Muitas economias precisam de uma fonte mais robusta de capital privado de risco para financiar startups e incentivar a inovação. Em países onde a governança e a capacidade estatal são fortes, o capital privado poderia ser complementado por investimentos do setor público em pesquisa e desenvolvimento de IA. Na África Subsaariana, por exemplo, mobilizar financiamento privado para infraestrutura de IA exige tanto o fortalecimento do ambiente de negócios quanto a oferta de subsídios e garantias governamentais direcionados.
Uma economia de IA dinâmica deve permitir a entrada e saída fluida de empresas. As empresas precisam ter a capacidade de se reorganizar e realocar recursos para que a IA melhore seus negócios de forma mensurável. Frequentemente, elas enfrentam distorções tributárias estruturais que favorecem investimentos tradicionais e burocracia excessiva que sufoca o crescimento e reduz os lucros. Os governos podem contribuir modernizando seus sistemas tributários, reformando seus regimes de insolvência e aprimorando a segurança jurídica.
Terceiro: apoiar os trabalhadores e criar oportunidades.
A IA assumirá algumas tarefas realizadas por trabalhadores. Isso não significa necessariamente que esses trabalhadores perderão seus empregos. Eles podem migrar para uma nova função com um conjunto diferente de responsabilidades que podem ser ampliadas pela IA. Podem até conseguir um emprego melhor em outra empresa, à medida que os ganhos de produtividade se disseminam por toda a economia.
A pesquisa do FMI sobre a região Ásia-Pacífico destaca algumas dessas forças. A demanda por parte dos empregadores na região diminuiu cerca de 10% em ocupações com alta exposição à IA. Ao mesmo tempo, cresce a demanda por trabalhadores que possam usar a IA para realizar mais tarefas. Novas funções estão surgindo, como engenharia de ponta e desenvolvimento de agentes de IA, que não existiam há alguns anos.
Os mercados de trabalho devem ser suficientemente flexíveis para que as empresas possam recrutar os talentos de que precisam. Ao mesmo tempo, os trabalhadores deslocados pela tecnologia podem precisar de apoio. O desafio político é encontrar o equilíbrio certo entre essas duas necessidades. Devemos capacitar as pessoas, especialmente os jovens, com habilidades cognitivas, criativas e técnicas que as habilitem a usar a IA. As redes de proteção social tradicionais, como o seguro-desemprego, continuarão sendo importantes. Mas os formuladores de políticas precisarão implementar cada vez mais programas ativos de mercado de trabalho para aprimorar e requalificar os trabalhadores. Os governos devem calibrar seus sistemas tributários para que não favoreçam ou dificultem excessivamente a automação.
Esses princípios devem ajudar os países a navegar na era da IA. É claro que os países não podem e não devem seguir sozinhos. A coordenação entre governos, empresas de IA e outras partes interessadas será fundamental, dadas as capacidades crescentes dos modelos de ponta e a interconexão entre os países. No FMI, continuaremos a oferecer consultoria em políticas públicas, capacitação e, quando necessário, apoio financeiro, dentro do nosso mandato macroeconômico principal.
O mundo está passando por uma transição tecnológica que pode nos obrigar a repensar como protegemos infraestruturas críticas, como preservamos a estabilidade financeira e até mesmo ideias básicas como a forma como trabalhamos. Isso pode ser assustador. Devemos levar a sério as preocupações do público em relação à IA — as pessoas, compreensivelmente, querem saber como ela as afetará e às suas famílias. Mas a IA também traz a promessa de um mundo mais produtivo, onde os humanos, auxiliados pela tecnologia que inventamos, realizam coisas que jamais imaginaríamos serem possíveis.
Vamos encarar o desafio juntos e aprender ao longo do caminho.
(Discurso original em inglês)
Carlos Alberto Teixeira de Oliveira é Administrador, Economista e Bacharel em Ciências Contábeis, com vários cursos de pós graduação no Brasil e exterior. Ex-Executive Vice-Presidente e CEO do Safra National Bank of New York, em Nova Iorque, Estados Unidos. Ex-Presidente do BDMG-Banco de Desenvolvimento de Minas Gerais e do Banco de Crédito Real de Minas Gerais; Foi Secretário de Planejamento e Coordenação Geral e de Comércio, Indústria e Mineração; e de Minas e Energia do Governo de Minas Gerais; Também foi Diretor-Geral (Reitor) e fundador do Centro Universitário Estácio de Sá de Belo Horizonte; Ex-Presidente do IBEF Nacional – Instituto Brasileiro de Executivos de Finanças e da ABDE-Associação Brasileira de Desenvolvimento; Atualmente é Coordenador Geral do Fórum JK de Desenvolvimento Econômico; Presidente da ASSEMG-Associação dos Economistas de Minas Gerais. Presidente da MinasPart Desenvolvimento Empresarial e Econômico, Ltda. Integra vários Conselhos Consultivos e de Administração de diversas empresas e instituições. Membro da Academia Municipalista de Letras de Minas Gerais e da Academia Brasileira de Ciências Contábeis. Vice-Presidente da diretoria executiva da ACMinas – Associação Comercial e Empresarial de Minas. Presidente/Editor Geral de MercadoComum. Autor de vários livros, como a coletânea de 3 livros – 2.336 páginas, intitulada “Juscelino Kubitschek: Profeta do Desenvolvimento – Exemplos e Lições ao Brasil do Século XXI”.
Rota
Newsletter MercadoComum - Economia, Mundo Empresarial, Opinião e outros....
Telefone: (0xx31) 3281-6474Fax: (0xx31) 3223-1559
Email: newsletter@mercadocomum.com
URL: https://www.mercadocomum.com
| Domingo | Aberto 24 horas |
| Segunda | Aberto 24 horas |
| Terça | Aberto 24 horas |
| Quarta | Aberto 24 horas Abra agora |
| Quinta | Aberto 24 horas |
| Sexta | Aberto 24 horas |
| Sábado | Aberto 24 horas |
@seo_muniz by Marcos Muniz SEO - Especialistas em tráfego orgânico Google AI https://www.searchengineoptimization.com.br/