Convergência Digital
Fabrício Alves Quirino*
A crescente importância dos minerais críticos para a transição energética, o desenvolvimento tecnológico e a segurança das cadeias produtivas, transformaram a política mineral em tema estratégico para as principais economias mundiais. Nesse contexto, a Lei nº 15.506/2026 instituiu a Política Nacional de Minerais Críticos e Estratégicos (PNMCE), estabelecendo novo marco para o desenvolvimento dessas atividades no Brasil.
A legislação ultrapassa uma política baseada exclusivamente na extração de recursos naturais. Seu propósito alcança o beneficiamento, a transformação mineral, a mineração urbana, o desenvolvimento tecnológico e a agregação de valor em território nacional. A distinção é relevante porque a vantagem econômica de um país detentor de grandes reservas não decorre apenas da extração, mas também de sua capacidade de participar das etapas industriais de maior valor agregado.
A implementação dessa estratégia, contudo, exige investimentos elevados e de longo prazo. Projetos minerais envolvem riscos geológicos, ambientais, regulatórios e tecnológicos, além de significativo volume de capital. Nesse cenário, a Lei nº 15.506/2026 aproxima a política mineral brasileira do mercado de capitais.
O seu art. 40 permite a aplicação do regime previsto no art. 2º da Lei nº 12.431/2011 e na Lei nº 14.801/2024 às debêntures destinadas à captação de recursos para projetos prioritários relativos ao beneficiamento, transformação e mineração urbana de minerais críticos e estratégicos. Determinadas etapas de prospecção, pesquisa, lavra e desenvolvimento de mina também podem ser contempladas quando vinculadas a projetos que envolvam beneficiamento ou transformação.
A escolha demonstra que o legislador pretende utilizar instrumentos tributários e financeiros não apenas para ampliar a produção mineral, mas para estimular a industrialização da cadeia.
As debêntures incentivadas previstas na Lei nº 12.431/2011 conferem tratamento tributário favorecido aos investidores. Nas hipóteses legalmente estabelecidas, os rendimentos auferidos por pessoas físicas residentes no Brasil submetem-se à alíquota zero do Imposto sobre a Renda. A redução da carga tributária do investidor aumenta a atratividade do título e pode permitir ao emissor captar recursos a custos mais competitivos.
As debêntures de infraestrutura da Lei nº 14.801/2024 adotam lógica parcialmente distinta, concentrando relevante parcela do benefício na pessoa jurídica emissora. Há, portanto, instrumentos complementares de incentivo: um atua predominantemente sobre a tributação do investidor; o outro oferece vantagens tributárias ao emissor.
A nova política mineral surge, entretanto, simultaneamente à implementação da reforma tributária do consumo. A Emenda Constitucional nº 132/2023 estabeleceu as bases do novo sistema, posteriormente regulamentado, especialmente, pelas Leis Complementares nº 214/2025 e nº 227/2026. O modelo instituiu o chamado IVA Dual, composto pelo Imposto sobre Bens e Serviços (IBS) e pela Contribuição sobre Bens e Serviços (CBS).
A legislação complementar estabeleceu regime específico para os serviços financeiros e incluiu nesse universo determinadas operações com títulos e valores mobiliários, abrangendo atividades relacionadas à negociação, distribuição, liquidação, custódia e intermediação.

Nesse ponto surge uma questão jurídica relevante: a incidência do IBS e da CBS comprometeria os benefícios concedidos às debêntures incentivadas destinadas aos projetos de minerais críticos e estratégicos?
Uma resposta afirmativa, formulada de maneira genérica, seria tecnicamente inadequada.
É necessário distinguir as materialidades tributárias. O tratamento favorecido das debêntures incentivadas previsto na Lei nº 12.431/2011 refere-se, essencialmente, à tributação pelo Imposto sobre a Renda dos rendimentos recebidos pelos investidores que atendam aos requisitos legais. Já IBS e CBS integram outro sistema tributário e alcançam operações e receitas definidas pelo regime específico dos serviços financeiros.
Portanto, a existência do IVA Dual não significa que o rendimento recebido pela pessoa física titular de uma debênture incentivada tenha automaticamente perdido o tratamento tributário favorecido previsto na legislação.
A questão mais relevante encontra-se nos efeitos indiretos da nova tributação.
Uma emissão de debêntures depende de uma estrutura complexa de serviços financeiros, envolvendo instituições coordenadoras, distribuidores, agentes fiduciários, escrituradores, custodiantes, entidades de mercado e outros prestadores. A incidência de IBS e CBS sobre atividades integrantes dessa cadeia pode repercutir no custo econômico da estruturação, distribuição e circulação dos títulos.
Forma-se, assim, um aparente paradoxo tributário. De um lado, o Estado utiliza benefícios fiscais para tornar determinados instrumentos financeiros mais atraentes e direcionar capital privado aos projetos minerais considerados prioritários. De outro, o novo sistema de tributação do consumo pode gerar custos incidentes sobre serviços necessários à própria realização dessas operações.
Não se trata propriamente de antinomia entre as normas. Os benefícios das debêntures e o regime do IBS/CBS possuem sujeitos, bases econômicas e materialidades diferentes. Entretanto, pode existir uma tensão econômica entre incentivo e tributação.
A eficácia da política pública não deverá, portanto, ser avaliada apenas pelo valor nominal do benefício fiscal concedido. Será necessário verificar se, depois dos custos tributários, financeiros e regulatórios associados à emissão, o mecanismo efetivamente reduz o custo de capital dos projetos beneficiados.
Essa questão assume importância particular porque a Lei nº 15.506/2026 pretende alterar a posição brasileira na cadeia internacional dos minerais críticos. O objetivo não deve ser simplesmente aumentar a exportação de matérias-primas, mas utilizar as reservas nacionais para estimular investimentos em beneficiamento, transformação, tecnologia e produtos de maior valor agregado.
A nova política mineral brasileira dependerá, portanto, de coordenação entre direito minerário, política industrial, tributação e mercado de capitais. Segurança jurídica e previsibilidade regulatória também serão determinantes, considerando que projetos minerais exigem investimentos elevados e apresentam longos períodos de maturação.
A Lei nº 15.506/2026 representa avanço relevante ao aproximar recursos minerais estratégicos, industrialização e financiamento privado. Contudo, o sucesso desse modelo dependerá de sua capacidade de produzir vantagem econômica real aos projetos.
O principal desafio não consiste apenas em preservar formalmente os benefícios das debêntures incentivadas diante do IVA Dual. Consiste em assegurar que a tributação dos serviços financeiros não absorva parcela relevante do incentivo criado justamente para reduzir o custo do financiamento.
O Brasil possui a oportunidade de converter riqueza geológica em capacidade industrial, tecnológica e econômica. Para que isso ocorra, política mineral e política tributária precisarão funcionar de maneira coordenada. A efetividade do novo marco será medida não apenas pelo aumento da extração mineral, mas por sua capacidade de transformar recursos estratégicos em investimento, inovação e desenvolvimento nacional.
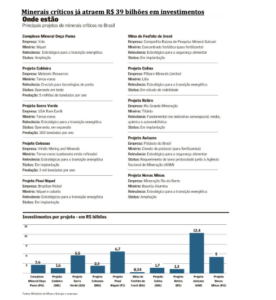
Os dez principais projetos envolvendo minerais críticos no Brasil já somam investimentos de R$ 39,4 bilhões, segundo levantamento feito junto ao Ministério de Minas e Energia (MME) e empresas do setor. A lista inclui grandes obras, em diferentes estágios, da implantação à produção, e também diversos tipos de minérios. A expectativa é que o novo marco do segmento, aprovado no mês passado, atraia ainda mais aportes.
Apesar do otimismo, acesso a financiamento e mão de obra especializada são apontados como gargalos por empresários e especialistas para o desenvolvimento dessa indústria.
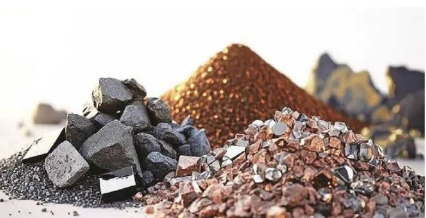
A lei que estabelece a política para minerais críticos os define como necessários para a economia nacional e cuja disponibilidade seja insuficiente ou instável devido à deficiência de produção interna ou elevada dependência de importações. Quando as reservas desses minerais estão concentradas em fornecedores únicos ou em áreas de riscos geopolíticos, eles também são considerados críticos, especialmente se sua escassez trouxer risco à transição energética, segurança alimentar e soberania nacional ou tecnológica.
Assim, estão nessa categoria desde insumos usados na fabricação de fertilizantes até as chamadas terras raras, usadas na produção de equipamentos eletrônicos, baterias de carros elétricos, pás de turbinas eólicas e equipamentos de defesa.
Um dos projetos do setor com maior investimento atualmente é o Autazes, da Potássio do Brasil, no município amazônida homônimo. Com recursos de R$ 12,4 bilhões e previsão de produção de 2,4 milhões de toneladas por ano de cloreto de potássio, usado na indústria de fertilizantes, o empreendimento está em fase de requerimento de lavra na Agência Nacional de Mineração (ANM). Apesar de ser uma potência agrícola, o Brasil é importador de matérias-primas para adubo.
Também está entre os principais empreendimentos o projeto Caldeira, desenvolvido pela Meteoric Resources em Caldas (MG). O objetivo é produzir carbonato misto de terras raras. O projeto foi recentemente adquirido pela Lynas Rare Earths, que comprou 100% da Meteoric por cerca de R$ 3,5 bilhões. Foi a primeira operação após a aprovação do novo marco legal. A Lynas é a única produtora comercial de óxidos separados de terras raras leves e pesadas fora da China. No Brasil, a empresa avalia investir em refino.
“Pretendemos avaliar diversas opções de financiamento para apoiar o desenvolvimento futuro do projeto Caldeira, incluindo financiamento estratégico no país conforme disponível, financiamento de projeto, o caixa atual da Lynas e o caixa gerado pelas operações existentes”, informou a empresa em nota.
A busca por financiamento é uma das barreiras para que os projetos avancem em direção à industrialização da cadeia de minerais críticos. O BNDES tem atuado para equacionar essa questão. Além das linhas de crédito tradicionais, mantém um fundo de investimento em participações (FIP) voltado para projetos na área de minerais críticos junto com a Vale, que começa a fazer os primeiros investimentos. A instituição também selecionou 56 planos de negócio em uma chamada pública com a Financiadora de Estudos e Projetos (Finep). Hoje, as negociações estão mais avançadas com 12 empresas.
“Não queremos apenas exportar os minerais, mas gerar agregação de valor. O BNDES tem esse papel. Isso está totalmente ligado com a Nova Indústria Brasil. Uma das prioridades é a transição energética”, afirmou José Luis Gordon, diretor de desenvolvimento produtivo, inovação e comércio exterior do BNDES.
O único país que tem condição de alcançar a cadeia, em algumas aplicações, como a China, é o Brasil” — Anderson Gomes.
O banco também conversa com a Petrobras. Além de manter linhas de pesquisa, a estatal busca oportunidades de investimento. Está atenta a potenciais sinergias com a cadeia de baterias, segmento em que minerais como o lítio possuem papel estratégico. A petrolífera inscreveu projetos próprios e em parceria no leilão de reserva de capacidade via armazenamento de energia, previsto para dezembro.
“Todos os projetos financiados são de transformação mineral. Nenhum é só mineração. Alguns estão mais para frente, outros mais no início, mas todos envolvem algum tipo de beneficiamento”, disse Gordon. Segundo o executivo, empresas de menor porte estão no radar e merecem atenção especial do banco
É o caso da Viridis, mineradora de terras raras, que teve o financiamento de R$ 77,5 milhões aprovado para o seu Centro de Pesquisa e Processamento de Terras raras, inaugurado em maio deste ano. Nele, vai produzir carbonato misto de terras raras em escala-piloto. A Viridis é dona do projeto Colossus, em Poços de Caldas (MG), investimento de R$ 2,3 bilhões, em fase de implantação. Nas próximas semanas será assinado um contrato de venda antecipada (offtake) com a Solvay, que vai ficar com cerca de 70% da produção e planeja processar parte do material em uma unidade industrial na França.
“Vamos ter 30% para explorar oportunidades. Não existe o consumo de carbonato de terras raras no Brasil, mas estamos trazendo uma separação de um elemento de terras raras, que é o lantânio. Ele vai ser extraído aqui, e estamos nos propondo a abastecer o mercado brasileiro”, contou Klaus Petersen, diretor-executivo da Viridis. O mineral pode ser usado em baterias, vidros especiais e em processos da indústrias do petróleo, entre outras aplicações. A Viridis aguarda a licença de instalação. A intenção é iniciar a produção em 2028.
O novo marco regulatório prevê benefícios financeiros para investidores. Institui créditos fiscais, garantias para obtenção de empréstimos e estímulos ao processamento industrial no Brasil. O Fundo Garantidor da Atividade Mineral (FGAM) poderá receber até R$ 2 bilhões de participação da União, para reduzir o risco percebido por bancos e financiadores.
Na visão de João Gustavo Morais, CEO da Ore Minerals, ainda não deu tempo de os investidores se beneficiarem dos novos incentivos, porque falta avançar na regulamentação do marco. Mas, segundo ele, a sanção da lei foi suficiente para aumentar o otimismo dos empresários. “A gente vai ter mais oportunidades de obter esses créditos no país. Hoje, o financiamento é todo externo. Esse é o grande gargalo. O fundo garantidor é uma inovação. Tende a alavancar o setor”, disse.
A Ore é dona do projeto Rio Negro, no Paraná, focado em terras raras. Prevê investimento de cerca de US$ 100 milhões em seis anos, divididos em três fases. A produção-piloto está prevista para 2028.
A solução financeira é o grande desafio dos projetos envolvendo minerais críticos, na avaliação do presidente do Instituto Brasileiro de Mineração (Ibram), Pablo Cesário. Ele cita os exemplos de Canadá e Austrália, que se valem de um mecanismo tributário para amenizar o investimento de longo prazo. Cesário defende que, assim como acontece nos dois países, também no Brasil o gasto em pesquisa seja considerado elegível na apuração do tributo, permitindo que o valor seja abatido do pagamento de impostos.
Além do financiamento, o presidente do Centro de Gestão e Estudos Estratégicos (CGEE), Anderson Gomes, aponta a falta de pessoal especializado em minerais críticos como um grande gargalo a ser resolvido no setor. “O grande passo agora é a regulamentação da lei. O único país que tem condição de alcançar a cadeia, em algumas aplicações, como a China, é o Brasil. E ele tem isso por causa das reservas. Se ele sair vendendo reserva, vai perder dinheiro e o bonde da história”, enfatizou Gomes.
A nova política nacional do setor também abrange os minerais estratégicos, aqueles cujas reservas são significativas e que são essenciais para a geração de superávit da balança comercial, para o desenvolvimento tecnológico e regional, como o minério de ferro. Se considerados os projetos desses minerais que estão no portfólio do MME, os investimentos são ainda maiores.
Advogado licenciado no Brasil e na União Europeia.; Doutor com avaliação máxima “sobresaliente cum laude” em Direito Financeiro e Tributário pela Faculdade de Direito da Universidade de Salamanca, Espanha; Mestre em Direito Financeiro e Fiscal pela Faculdade de Direito da Universidade de Lisboa, Portugal; Conselheiro de Assuntos Tributários da Fecomércio/SP; Conselheiro do Lide MG / Triângulo e Head de Desenvolvimento de Negócios do Lide MG /Zona da Mata; Membro da Comissão de Direito Tributário da OAB/SP e da OAB/MG; Diretor Jurídico e sócio fundador da ACR Soluções Tributárias; E-mail: [email protected]
“Os artigos e opiniões publicados nesta edição são de responsabilidade exclusiva dos seus autores e não expressam, necessariamente, a validação dos mesmos pelos editores da publicação.
Rota
Newsletter MercadoComum - Economia, Mundo Empresarial, Opinião e outros....
Telefone: (0xx31) 3281-6474Fax: (0xx31) 3223-1559
Email: newsletter@mercadocomum.com
URL: https://www.mercadocomum.com
| Domingo | Aberto 24 horas |
| Segunda | Aberto 24 horas |
| Terça | Aberto 24 horas |
| Quarta | Aberto 24 horas Abra agora |
| Quinta | Aberto 24 horas |
| Sexta | Aberto 24 horas |
| Sábado | Aberto 24 horas |
@seo_muniz by Marcos Muniz SEO - Especialistas em tráfego orgânico Google AI https://www.searchengineoptimization.com.br/